Multa per chi parcheggia contromano

L’art. 157 del c.d.s. stabilisce che nel caso di fermata o sosta di un veicolo questo debba essere “collocato il più vicino possibile al margine destro della carreggiata, parallelamente ad esso e secondo il senso di marcia”. Tale norma così intesa, infatti, vuole sanzionare il comportamento del conducente che abbia invaso con una manovra pericolosa l’opposta corsia di marcia: chi non rispetta tale regola potrà essere soggetto ad una sanzione pecuniaria che può arrivare fino a € 168.

Per poter parcheggiare sul lato sinistro (quindi nell’opposto senso di marcia) l’automobilista dovrebbe effettuare una inversione di marcia – sempre se è possibile e rispettando le regole del codice della strada – in modo da parcheggiare correttamente. Ovviamente l’unica “eccezione” al parcheggio sul lato destro sussiste nelle strade ad unico senso di marcia dove in questo caso è consentito anche il parcheggio sul lato sinistro purché rimanga uno spazio sufficiente per il transito di altri veicoli e pedoni.
Ora è lecito parcheggiare l'auto davanti al proprio garage

Il Tribunale di Vicenza con sentenza n. 984/2015 stabilisce che è lecito parcheggiare la propria auto davanti al proprio garage purché ciò non ostruisca il transito di condomini e altre automobili e purché non comporti un mutamento della destinazione del bene comune. La decisione espressa da tale Tribunale trova applicazione per tutti i condomini e potrà essere deliberata a maggioranza dall’assemblea condominiale.

Il Tribunale nel caso di specie, afferma che la possibilità di parcheggiare la propria auto davanti al proprio box, viene prevista in modo da garantire un’ulteriore modalità di utilizzo dello spazio comune senza ovviamente, creare situazioni di “sosta incondizionata” né disparità di trattamento tra i vari condomini.

Si può parcheggiare se non c'è il "passo carrabile"?

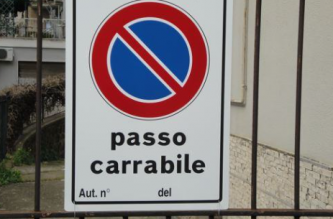
Il passo carrabile (o passo carraio) costituisce uno sbocco di un’area privata su un’area pubblica. I passi carrai devono essere individuati con apposita segnaletica la quale vieta alle macchine di sostare davanti ad essa. Per ottenere tale cartello, quindi, è necessario fare richiesta al Comune, il quale è l’unico soggetto autorizzato a concedere il cartello da apporre all’ingresso della proprietà privata per impedire ad altri il parcheggio davanti alla stessa. Tale autorizzazione ha un costo (in base all’Ente di riferimento) che può oscillare tra i € 30 e € 50 annui.

Si evince, di conseguenza, che i cartelli “fai da te” senza un’espressa autorizzazione del Comune, non hanno alcun valore legale anzi, il proprietario del cancello o del garage rischia di pagare una multa.

Pertanto, se è vietato parcheggiare davanti a un cancello dove è presente il cartello di “passo carrabile” non sarà tuttavia vietato parcheggiare dove tale cartello non sia affisso. Tale possibilità sussiste anche qualora il proprietario del cancello abbia ottenuto l’autorizzazione ma si sia dimenticato di apporre il cartello all’esterno: in questo caso l’automobilista potrà parcheggiare comunque la propria auto perché senza cartello esposto, non poteva essere a conoscenza del divieto.

Fermo amministrativo auto 2019: come funziona

Il fermo amministrativo è un procedimento esecutivo disposto dall’Agenzia delle Entrate Riscossione (ex Equitalia) nei confronti del contribuente qualora questi non abbia provveduto a pagare le cartelle esattoriali entro 60 giorni. Il veicolo sottoposto a fermo non potrà, pertanto, circolare su strada, non potrà essere radiato dal PRA o esportato all’estero o demolito; tuttavia potrà essere vendutoma il nuovo acquirente non potrà comunque far circolare il veicolo o demolirlo.

Qualora il debito sia superiore a 800 euro sarà possibile disporre il fermo suun solo veicolo, qualora si tratti di un debito compreso tra i 2.000 e 10.000 euro sarà possibile procedere al fermo di massimo 10 veicoli; se invece il debito è superiore a 10.000 euro potrà essere disposto il fermo su tutte le auto che il contribuente possiede. Si ricorda che per i debiti inferiori a 1.000 euro, l’Ente di riscossione dovrà obbligatoriamente inviare due solleciti di pagamento.

Ma come si toglie il fermo amministrativo? Il contribuente dovrà pagare entro 30 giorni dalla data di notifica della comunicazione del fermo, in questo caso il debito decade. È possibile procedere anche alla rateizzazione del proprio debito: ciò comporta una sospensione del fermo da parte dell’Agenzia delle Entrate Riscossione con la contestuale possibilità di poter circolare con il proprio veicolo.

Per quanto riguarda il bollo: non si può pagare il bollo finché permane il fermo.

Per quanto riguarda l’assicurazione: se il veicolo soggetto a fermo è parcheggiato in garage privato è possibile non assicurarlo; se invece è parcheggiato su strada e qualora venga coinvolto in un incidente stradale l’assicurazione non pagherebbe il danno.

Sottocategorie